



Paketa Fiskale 2027 pritet të sjellë ndryshime në sistemin e taksave, me ndikim të drejtpërdrejtë te qytetarët dhe sipërmarrjet në Shqipëri.
Sipas analizës së Rrjetit Shqiptar të Profesionistëve ALTAX, ndryshimet fiskale duhen vlerësuar jo vetëm për të ardhurat që mund të sigurojnë për buxhetin, por edhe për efektet e tyre në konsumin familjar dhe aktivitetin ekonomik.
Një nga çështjet kryesore është ndikimi i mundshëm te çmimet e mallrave dhe shërbimeve, veçanërisht nëse kostot shtesë për bizneset përcillen te konsumatorët.
Për sipërmarrjet, ndryshimet në detyrimet tatimore dhe procedurat fiskale mund të ndikojnë në kostot e operimit dhe planet e investimit.
Bizneset e vogla mbeten veçanërisht të ndjeshme ndaj ndryshimeve që rrisin barrën administrative dhe financiare. Nga ana tjetër, efektet për qytetarët do të varen nga mënyra se si masat ndikojnë te çmimet, të ardhurat dhe fuqia blerëse.
Sipas këndvështrimit të analizës, zbatimi i paketës duhet të shoqërohet me transparencë dhe vlerësim të ndikimit ekonomik, në mënyrë që të shmangen pasoja të padëshiruara për tregun.
Analiza e ALTAX:
Paketa fiskale 2027, çfarë fitojnë qytetarët dhe çfarë rrezikon biznesi?
Ndryshimet në TVSH, pragun e regjistrimit të bizneseve dhe tatimin mbi pagat synojnë më shumë të ardhura, formalizim dhe lehtësim për disa kategori. Por rezultati do të varet nga mënyra e zbatimit, ndikimi te çmimet dhe kostot e reja që do të përballojnë bizneset.
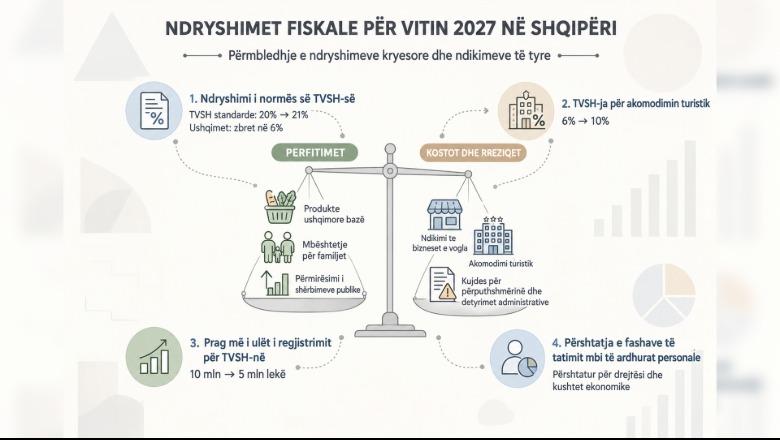
Paketa fiskale e propozuar për vitin 2027 sjell disa ndryshime që prekin drejtpërdrejt ekonominë e përditshme. TVSH-ja standarde parashikohet të rritet nga 20% në 21%, ndërsa për produktet bazë ushqimore propozohet një normë e reduktuar prej 6%. Për akcizat e ndryshme, norma do të rritet nga 6% në 10%. Në të njëjtën kohë, pragu i regjistrimit të detyrueshëm në TVSH pritet të ulet nga 10 milionë në 5 milionë lekë xhiro vjetore, ndërsa rishikohen fashat e tatimit mbi të ardhurat nga punësimi.
Në pamje ekonomike, këto masa ndjekin disa objektiva të ndryshëm: mbështetjen e konsumit, zgjerimin e bazës tatimore, rritjen e të ardhurave publike dhe rishpërndarjen e barrës tatimore. Sfida qëndron te fakti se përfitimet e synuara dhe kostot e mundshme shfaqen njëkohësisht, por shpërndahen në mënyrë të ndryshme mes familjeve, punonjësve dhe bizneseve.
Ushqimet më të lira, por sa do të përfitojë familja?
Ulja e TVSH-së në 6% për produktet bazë ushqimore mund të ndihmojë familjet të përballojnë shpenzimet e përditshme. Për familjet me të ardhura të ulëta, ku ushqimi zë një pjesë të madhe të buxhetit, kjo masë ka rëndësi të veçantë.
Megjithatë, ulja e taksës nuk garanton vetvetiu uljen e çmimit në të njëjtën masë. Përfitimi për konsumatorin varet nga mënyra si reagojnë tregtarët, furnitorët dhe prodhuesit, si dhe nga niveli i konkurrencës. Nëse një pjesë e uljes mbetet në marzhet e operatorëve, efekti në buxhetin familjar do të jetë më i vogël se ai i parashikuar.
Nga ana tjetër, rritja e TVSH-së standarde në 21% mund të ushtrojë presion mbi çmimet e mallrave dhe shërbimeve që vazhdojnë t’i nënshtrohen kësaj norme. Prandaj, vlerësimi i paketës duhet të tregojë efektin e kombinuar mbi koston e jetesës, jo vetëm përfitimin e pritshëm nga lista e produkteve ushqimore.
Pragu i TVSH-së përgjysmohet, por a është formalizim apo barrë e re për biznesin e vogël?
Ulja e pragut të regjistrimit të detyrueshëm në TVSH nga 10 milionë në 5 milionë lekë xhiro vjetore është një nga ndryshimet me ndikimin më të drejtpërdrejtë te bizneset e vogla. Sipas relacionit shoqërues, masa synon të përfshijë rreth 17,516 tatimpagues të rinj dhe parashikon një ndikim pozitiv në të ardhurat nga TVSH-ja prej rreth 4.5 miliardë lekësh.
Këto janë objektiva të rëndësishëm për administrimin fiskal, por kërkojnë një shpjegim të plotë të metodologjisë së llogaritjes. Numri i bizneseve që hyjnë në skemë dhe të ardhurat që prashikohen të mblidhen duhen mbështetur në të dhëna për sektorët, xhiron, strukturën e kostove, kreditimin e TVSH-së dhe sjelljen e pritshme të tatimpaguesve.
Regjistrimi në TVSH mund të përmirësojë gjurmueshmërinë e transaksioneve dhe të kufizojë disa forma të shmangies fiskale. Por formalizimi real kërkon më shumë se një regjistrim të ri. Ai kërkon deklarim të saktë të xhiros, lëshim faturash, kontrolle të barabarta dhe konkurrencë të ndershme.
Për një biznes të vogël, ndryshimi nënkupton edhe detyrime shtesë për kontabilitetin, faturimin, deklarimet dhe administrimin e likuiditetit. Këto kosto mund të jenë të përballueshme për disa operatorë, ndërsa për të tjerë mund të rëndojnë ndjeshëm aktivitetin. Në rastet kur bizneset kanë kapacitete të kufizuara administrative dhe marzhe të ulëta, rreziku është që një masë e synuar për formalizimin të shtojë presionin për nënraportim ose ndarje artificiale të aktivitetit.
Për këtë arsye, suksesi i uljes së pragut duhet të matet me rritjen reale të deklarimit dhe të konkurrencës së ndershme, jo vetëm me numrin e bizneseve të regjistruara.
Tatimi mbi pagat, lehtësim për një pjesë, barrë më e lartë për të ardhurat e mëdha
Ndryshimet e propozuara në tatimin mbi të ardhurat personale nga punësimi parashikojnë zgjerimin e fashës së tatimit 13% deri në pagën bruto mujore prej 300,000 lekësh, nga kufiri aktual prej 200,000 lekësh. Për fashën nga 300,001 deri në 700,000 lekë parashikohet norma 23%, ndërsa për pjesën e pagës mbi 700,000 lekë norma margjinale do të jetë 32%.
Rritja e kufirit të fashës 13% synon të lehtësojë barrën tatimore për një pjesë të punonjësve me të ardhura mesatare dhe profesionistëve të kualifikuar. Ndërkohë, norma e re margjinale prej 32% synon një progresivitet më të lartë për të ardhurat e mëdha.
Këto ndryshime duhen vlerësuar përmes pagës neto që mbetet në dispozicion të punonjësit. Norma 32% zbatohet mbi pjesën e të ardhurave që kalon kufirin përkatës, jo mbi të gjithë pagën. Për të matur efektin real nevojiten simulime të krahasueshme para dhe pas ndryshimit, duke marrë parasysh zbritjet tatimore dhe detyrimet e tjera të zbatueshme.
Një element tjetër është ndikimi te punëdhënësit. Ndryshimet në tatimin personal mund të ndikojnë në negociatat për pagat, shpërblimet dhe mënyrën e organizimit të kompensimit të punonjësve. Për profesionet e kualifikuara, parashikueshmëria dhe konkurrueshmëria e të ardhurave neto janë pjesë e mjedisit ku merren vendimet për punësim dhe zhvillim profesional.
Turizmi parashikohet me më shumë të ardhura publike, por edhe kosto për konkurrueshmërinë
Rritja e TVSH-së për akomodimin turistik nga 6% në 10% synon të rrisë kontributin fiskal të sektorit. Por efekti ekonomik nuk kufizohet te të ardhurat e buxhetit.
Në varësi të konkurrencës dhe kërkesës, kostoja shtesë mund të përkthehet në çmime më të larta për turistët ose në marzhe më të ulëta për operatorët. Ndikimi mund të ndryshojë mes strukturave të mëdha dhe atyre të vogla, mes destinacioneve me kërkesë të lartë dhe zonave që varen nga një sezon i shkurtër.
Për të vlerësuar këtë masë, duhen krahasuar normat dhe kushtet fiskale me destinacionet konkurruese, por edhe kapaciteti i sektorit për të përballuar ndryshimin pa humbur kërkesë. Rritja e të ardhurave buxhetore është vetëm njëra anë e llogaritjes; ana tjetër është efekti mbi aktivitetin, punësimin dhe investimet turistike.
Përtej secilës masë, çështja kryesore është ndryshimi i njëkohshëm i disa rregullave që ndikojnë në çmime, marzhe, administrim dhe paga. Bizneset duhet të rishikojnë sistemet e faturimit, kontratat, parashikimet e likuiditetit dhe buxhetet e personelit. Sa më e shkurtër të jetë koha për t’u përshtatur, aq më e lartë bëhet kostoja e zbatimit.
Kjo e bën të rëndësishme transparencën e procesit. Nëse ndryshimet hartohen pa konsultim të mjaftueshëm me ekspertët, bizneset, dhomat e tregtisë dhe strukturat përfaqësuese të këshillueshme, ekziston rreziku që problematikat praktike të identifikohen vetëm pasi masat të kenë hyrë në fuqi.
Relacionet shoqëruese duhet të shpjegojnë jo vetëm objektivat, por edhe alternativat e shqyrtuara, kostot e pritshme dhe arsyet pse është zgjedhur pikërisht kjo mënyrë ndërhyrjeje. Edhe fakti që një masë është përfshirë në programin analitik të vitit përkatës kërkon transparencë mbi arsyet e përfshirjes së saj dhe procesin e konsultimit. Kjo, në vetvete, nuk provon shkelje ligjore, por e bën më të rëndësishëm dokumentimin e vendimmarrjes.
Zgjerimi i bazës së TVSH-së rrit numrin e bizneseve që kanë detyrime deklarimi dhe ndërveprim me administratën tatimore. Kjo mund të përmirësojë kontrollin fiskal, por kërkon standarde të qarta për të kufizuar hapësirat për trajtim të pabarabartë.
Rreziku i korrupsionit shtohet kur rregullat janë të paqarta, kontrollet zbatohen në mënyrë selektive dhe bizneset
Rreziku i korrupsionit shtohet kur rregullat janë të paqarta, kontrollet zbatohen në mënyrë selektive dhe bizneset kanë pak mundësi për të kundërshtuar vendimet administrative. Përgjigjja nuk është heqja dorë nga formalizimi, por zbatimi i njëjtë i ligjit, udhëzime të kuptueshme, gjurmueshmëri e kontrolleve dhe procedura ankimi që funksionojnë në praktikë.
Një sistem fiskal i parashikueshëm ul hapësirën për interpretim arbitrar dhe u jep bizneseve mundësinë të konkurrojnë përmes produktivitetit dhe cilësisë, në vend që suksesi të varet nga aftësia për të përballuar pasigurinë administrative.
Çfarë duhet të matet për të gjykuar rezultatet?
Përpara dhe pas zbatimit të paketës, publiku duhet të ketë mundësi të shohë disa tregues konkretë:
• Ndryshimin real të çmimeve të produkteve bazë pas uljes së TVSH-së.
• Të ardhurat shtesë nga regjistrimi i bizneseve të reja, të krahasuara me parashikimin fillestar.
• Kostot administrative që përballojnë bizneset e vogla dhe ndryshimet në deklarimin e xhiros.
• Ndikimin e normave të reja të tatimit mbi pagën neto në nivele të ndryshme të pagave.
• Efektin e TVSH-së së akomodimit mbi çmimet, aktivitetin dhe konkurrueshmërinë e sektorit turistik.
• Të dhëna për kontrollet tatimore, ankimin, rezultatet e tyre dhe trajtimin e tatimpaguesve.
• Rezultatet e konsultimeve publike dhe arsyetimin për ndryshimet e pranuara ose të refuzuara.
Këta tregues do të ndihmojnë në dallimin mes të ardhurave të parashikuara në letër dhe rezultateve që realizohen në ekonomi.
Paketa fiskale e vitit 2027 përmban masa me objektiva të kuptueshme: lehtësimin e kostos së disa produkteve bazë, zgjerimin e bazës tatimore dhe rishpërndarjen e barrës mbi të ardhurat nga punësimi. Por secili objektiv shoqërohet me kosto që duhen llogaritur dhe me rreziqe që duhen administruar.
Për qytetarët, pyetja thelbësore është sa ndryshojnë realisht çmimet dhe të ardhurat neto. Për biznesin, sa rriten detyrimet dhe sa e parashikueshme bëhet zbatimi i tyre. Për shtetin, sa nga të ardhurat e pritshme mblidhen realisht dhe nëse formalizimi përmirësohet pa shtuar trajtimin e pabarabartë.
Një politikë fiskale vlerësohet nga rezultatet që prodhon dhe jo nga normat që miraton. Mungesa e analizave të integruara, konsultimit real dhe matjes publike të efekteve, i transformon përfitimet më të vogla se sa priten, ndërsa kostot e përshtatjes të shpërndahen te bizneset, punonjësit dhe konsumatorët.
Një politikë fiskale vlerësohet nga rezultatet që prodhon dhe jo nga normat që miraton. Mungesa e analizave të integruara, konsultimit real dhe matjes publike të efekteve, i transformon përfitimet më të vogla sesa priten, ndërsa kostot e përshtatjes të shpërndahen te bizneset, punonjësit dhe konsumatorët.
Kjo logjikë thekson nevojën e parashikueshmërisë fiskale, si pjesë e klimës së biznesit me rregulla të qarta, kohë të mjaftueshme për përshtatje dhe administrim të barabartë. Këto kushte janë po aq të rëndësishme sa vetë niveli i taksave për ndërtimin e një ekonomie më formale, konkurruese dhe të besueshme.


Lajme të tjera
-
Bashkimi i Prodhuesve Shqiptarë kundër Paketës Fiskale 2027: Rëndon bizneset dhe shton presionin mbi çmimet
27 Tetor, 14:39 -
'Ku janë politikat mbështetëse?' Shoqata ProEksport kundër paketës fiskale 2027: Po humbasim vende pune, qeveria të reflektojë!
27 Tetor, 11:59 -
Qeveria ul TVSH-në për ushqimet, Xhixho: Na e refuzuan 3 herë propozimin! Rama ka frikë nga fati i Vuçiçit
27 Tetor, 11:36 -
Rritet akciza e cigareve me 350 lekë/vit deri në 2030-ën, dhe +5% deri në 2033-shin! Shtohet akciza edhe për ‘Biodieselin me vajra nafte’
27 Tetor, 11:35
-
Qeveria rrit tatimin për dividendin në 15%, shton me 2% edhe tatimin mbi të ardhurat e korporatave
27 Tetor, 11:13 -
Ndryshon tatimi mbi pagat, për herë të parë normë 32% për të ardhurat mbi 8 mln lekë në vit! Ulet barra për shtresën e mesme
27 Tetor, 10:53 -
Bizneset me xhiro mbi 5 mln lekë do të paguajnë TVSH! Qeveria i kishte përjashtuar nga TVSH-ja deri në 2029-ën subjektet me qarkullim deri 10 mln lekë
27 Tetor, 10:23 -
Banka Botërore: Ekonomia shqiptare rritet me 3,4% në vitin 2026, papunësia në nivelin më të ulët historik! Sfidë mbeten produktiviteti dhe krijimi i vendeve të punës
27 Tetor, 09:33 -
Paketa fiskale 2027/ Ulet TVSH për ushqimet në 6%, rritet për turizmin, hotelet me 5 yje dhe agroturizmat! Norma e përgjithshme nga 20% shkon në 21%
27 Tetor, 07:18
-
Banka Botërore: Projekti për bujqësinë me ecuri jo të kënaqshme, vetëm 9% e fondeve të përdorura
23 Tetor, 07:19 -
Protestat e dhunshme, eksperti i ekonomisë Danaj: Nuk i duheshin Shqipërisë! Po vazhduan, pasojat do të jenë afatgjata! Kjo është një revoltë e rrezikshme
19 Tetor, 15:27
-
Gjykata e Lartë, zyrat e Bankës së Shqipërisë dhe filiali i bankës së djegur, çfarë mbeti pas zjarreve të protestuesve
18 Tetor, 09:33


Komente
Komento