



Me qindra qytetarë ranë pre e një skeme mashtrimi me kreditë më shumë se dy vite më parë. Dy subjekte MCA e FINAL të licencuara për aktivitetin e mbledhjes së kredive më probleme që iu kishin shitur bankat, iu rritën detyrimet qytetarëve, madje ua rënduan gjendjen financiare pasi përdorën si metodë për të shlyer borxhin e vjetër edhe marrjen e një kredie të re, që i çoi deri në humbje të banesave të tyre.
Këtij abuzimi synon t’i vë fre një ligj i ri që është në konsultim nga Banka e Shqipërisë. Projektligji përcakton se subjektet që blejnë dhe mbledhin kredi të këqija, nuk mund të vendosin interesa, penalitete, komisione apo tarifa më të larta se ato që parashikoheshin në marrëveshjen fillestare të kredisë.
“Subjekti financiar jobankë i licencuar për blerjen dhe mbledhjen e kredive me probleme nuk mund të aplikojë norma interesi, penalitete, komisione, tarifa si dhe çdo lloj barre financiare, pavarësisht emërtimit të tyre, më të larta se ato të parashikuara në marrëveshjen e kredidhënies midis kredimarrësit dhe kredidhënësit të parë”, thuhet në pikën 3 të nenit 318 të projektligjit “Mbi Ushtrimin e Veprimtarisë të Institucioneve të Kreditit dhe Mbikëqyrjen e Kujdesshme të Tyre”.
Praktikisht kufizohet rritja e mëtejshme e barrës financiare për kredimarrësin. Ndërsa në pikën 4 të po të njëjtit nen thuhet se “subjekti financiar jobankë i licencuar për blerjen e kredive, nuk mund të japë kredi të reja”.
Ndërsa kompetencën për të përcaktuar kërkesat për realizimin e një rinegocimi të kredive të blera nga këto subjekte do ta ketë Banka e Shqipërisë, e cila do të nxjerrë akte nënligjore për të rregulluar edhe këto raste.
Ndërsa vetë subjektet jobanka që merren me këtë aktivitet, ushtron vetëm aktivitetin e mbledhjes së “kredisë”, administron çdo ankesë për kontratat e blera si dhe informon kredimarrësit për çdo pagesë sipas marrëveshjes së kredisë të lidhur përpara blerjes së kredisë dhe marrëveshjes për blerjen e kredive.
Praktikisht përmes këtyre ndryshimeve, synohet që kostoja e një kredie nuk duhet të mbetet e paqartë për qytetarin, dhe të mos abuzohet me interesa, kamata apo penalitete.
Këto kufizime u bënë edhe më të domosdoshme pas skandalit të vitit 2024-ës, ku kompanitë e mbledhjes së kredive të këqija MCA dhe Final kishin zhvatur qytetarët jo vetëm duke iu rritur ndjeshëm kamatëvonesat por edhe përmes skemave të ri financimit me kushte të këqija të kredive të vjetra apo përmes shantazhimin të tyre duke i bllokuar pronat e luajtshme apo të paluajtshme.
Aktualisht sipas raportit të Mbikëqyrjes së Bankës së Shqipërisë, vetëm një subjekt është i licencuar për aktivitetin e “blerjes së kredive me probleme”.
Ndërkohë në bilancet e bankave aktualisht janë 37 miliardë lekë kredi me probleme, vlerë që do të ishte edhe më e lartë nëse bankat nuk do të fshinin 4 miliardë lekë kredi të humbura gjatë gjashtëmujorit të parë.
Kredia konsiderohet e humbur kur brenda 365 ditësh nuk është bërë asnjë pagesë ndërsa një kredi vlerësohet nënstandad nëse nuk paguhet asnjë këst prej 90 ditësh.


Lajme të tjera
-
VKM/ Qeveria miraton projektligjin për mbikëqyrjen e konglomerateve financiare, rregulla më të forta për bankat dhe shoqëritë e sigurimit
2 Tetor, 21:42 -
Ndërtimi 'mban gjallë' optimizmin në ekonomi, BSH: Rritet besimi i konsumatorëve në shtator
1 Tetor, 12:46 -

Euro e mbyll shtatorin më dobët se kurrë, rezerva valutore arriti në 8.4 mld € në gusht! Kursimet e qytetarëve tkurren me 37 mld lekë
30 Shtator, 19:05
-
FMN e Banka Botërore vlerësojnë pozitivisht sistemin financiar shqiptar, institucione më të shëndetshme dhe pagesa të modernizuara (VIDEO)
29 Shtator, 10:31 -
Bankat në ‘alert’ për çmimet e pronave e sulmet kibernetike, BSH: Rreziqe në rritje! Ndikim edhe tensionet politike
26 Shtator, 15:00
-
Kush po investon në Shqipëri? Në 6 muaj afro 328 mln € nga burime ‘konfidencial’! BSH: 50% e parave të huaja shkon në pasuri të patundshme
25 Shtator, 15:21
-
Raporti/ Bizneset nuk po paguajnë në kohë këstet e kredive! BSH: Në 6 muaj bankat fshinë 4 mld lekë kredi ‘të humbura’
24 Shtator, 15:06
-
Ngadalësohet shtrenjtimi, çmimet e pronave rriten me 10%! Banka e Shqipërisë: 20% e apartamenteve të shitura u blenë nga të huajt
23 Shtator, 19:28
-
Fatos Çoçoli: U ulën çmimet e importit në 8 muajt e parë në Shqipëri?
22 Shtator, 14:43
-
'Programi i Strehimit' përballë krizës së banesave, 7 mijë familje në pritje të mbështetjes, ekspertët: Me 60 mijë euro nuk gjen shtëpi në Tiranë
18 Shtator, 18:55
-
Rritet me 14.3% kreditimi, rekord në pasuri të paluajtshme! Sejko-bankave: Vijoni financimin e ekonomisë, por me kujdes
16 Shtator, 17:01 -
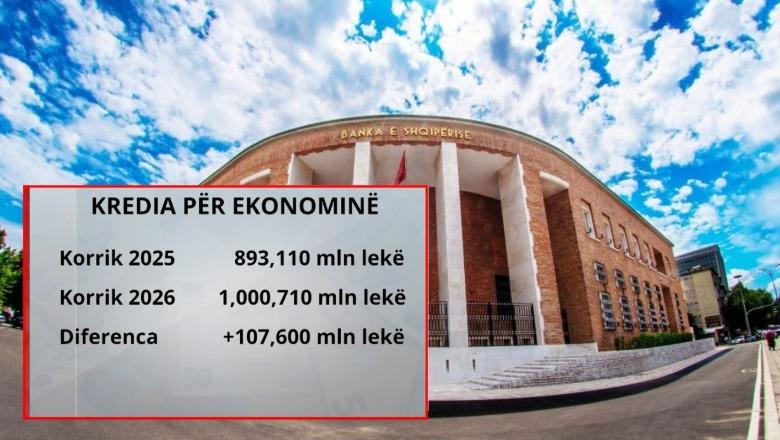
Kredia e keqe ulet në përqindje por rritet në vlerë, Banka: Në bilance janë 36.9 mld lekë borxh me probleme
14 Shtator, 16:31

Komente
Komento